📊 Diễn biến giá cổ phiếu
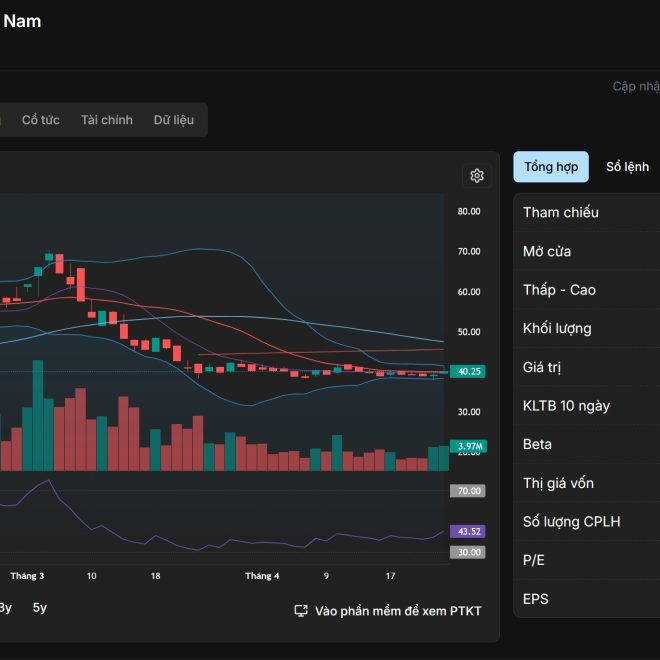
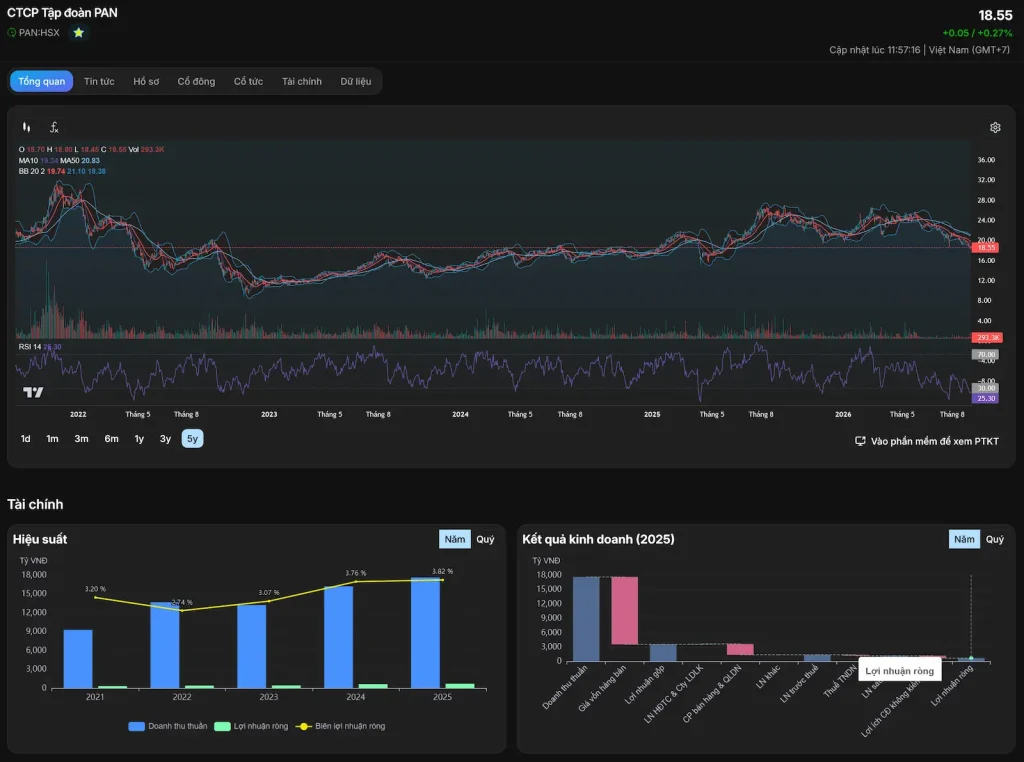
Giá hiện tại (09/09/2026): 18,550 đồng/cổ phiếu
| Thời kỳ | Thay đổi |
|---|---|
| 1 tuần | -5.12% |
| 1 tháng | -10.82% |
| 6 tháng | -21.57% |
| 1 năm | -23.46% |
Nhận định: Cổ phiếu PAN đang trong xu hướng giảm rõ rệt, hiện giao dịch gần vùng đáy 52 tuần (18.30 – 26.96). Giá đã giảm hơn 20% từ đầu năm 2026.
💰 Kết quả kinh doanh 6 tháng đầu năm 2026
| Chỉ tiêu | Q1/2026 | Q2/2026 | Tổng 6T/2026 |
|---|---|---|---|
| Doanh thu thuần | 3,767 tỷ | 3,620 tỷ | 7,387 tỷ |
| LNST | 670 tỷ | 366 tỷ | 1,036 tỷ |
| LNST công ty mẹ | 585 tỷ | 210 tỷ | 795 tỷ |
Điểm nổi bật:
- Q1/2026: LNST tăng đột biến gấp 40 lần cùng kỳ (chủ yếu nhờ thoái vốn Bibica cho Momogi Group, mang về 1,094 tỷ LNST riêng công ty mẹ)
- Q2/2026: LNST giảm về mức “bình thường” nhưng vẫn đạt 366 tỷ đồng
- Hoàn thành 87.5% kế hoạch lợi nhuận cả năm chỉ sau 1 quý
Kế hoạch 2026: Doanh thu 18,000 tỷ – LNST 1,780 tỷ
📈 Chỉ số tài chính
| Chỉ số | Giá trị | Đánh giá |
|---|---|---|
| P/E | 3.94 | ⭐ Rất rẻ (TT chung 12-15) |
| P/B | 0.51 | ⭐ Thị giá < 50% giá trị sổ sách |
| EPS | 4,759 đ | Khá tốt |
| ROE | ~10% (bình quân) | Ổn định |
| Vốn hóa | 4,700 tỷ | Mid-cap |
| Beta | 0.56 | Biến động thấp hơn thị trường |
📰 Tin tức & Sự kiện quan trọng
✅ Điểm tích cực:
- “Cơn mưa” lợi ích cho cổ đông:
- Cổ tức tiền mặt 30%
- Cổ phiếu thưởng 20%
- Tổng lợi ích: 50% – mức hiếm có trên thị trường
- Thoái vốn Bibica thành công: Thu về hơn 2,000 tỷ đồng “của để dành”, tạo đệm tài chính vững chắc
- Phát hành 41.8 triệu cổ phiếu thưởng (Q2-Q3/2026), tăng vốn điều lệ lên ~2,581 tỷ đồng
⚠️ Điểm cần lưu ý:
- Doanh thu thuần có xu hướng giảm nhẹ (8.6% trong Q1/2026)
- Áp lực cạnh tranh trong ngành thực phẩm, tiêu dùng thiết yếu
- Giá cổ phiếu chưa tìm được đáy rõ ràng
🔮 Tiềm năng & Triển vọng sắp tới
Cơ hội:
- Định giá cực kỳ hấp dẫn: P/E ~4x, P/B ~0.5x – thuộc nhóm rẻ nhất ngành thực phẩm
- Tài chính lành mạnh: Có lượng tiền mặt lớn từ bán Bibica, có thể M&A hoặc đầu tư mới
- Chính sách cổ đông tốt nhất ngành: 50% lợi ích trong năm 2026
- Ngành tiêu dùng thiết yếu được hưởng lợi từ PMI > 50 điểm (14 tháng liên tiếp)
- Vùng giá đáy 52 tuần – cơ hội tích lũy dài hạn
Rủi ro:
- Áp lực bán kỹ thuật vẫn còn khi xu hướng giá chưa đảo chiều
- Phụ thuộc vào kết quả M&A sau khi thoái vốn Bibica
- Doanh thu có thể tiếp tục biến động
💡 Kết luận & Khuyến nghị
| Tiêu chí | Đánh giá |
|---|---|
| Định giá | ⭐⭐⭐⭐⭐ Rất rẻ |
| Sức khỏe tài chính | ⭐⭐⭐⭐ Tốt (có tiền mặt lớn) |
| Chính sách cổ đông | ⭐⭐⭐⭐⭐ Xuất sắc (50%) |
| Xu hướng giá | ⭐⭐ Đang giảm, chưa có tín hiệu đảo chiều |
Khuyến nghị:
- Nhà đầu tư dài hạn (6-12 tháng): Có thể tích lũy dần ở vùng giá 18-19 (hiện tại) để nhận cổ tức 50% và chờ phản ánh giá trị thực
- Nhà đầu tư ngắn hạn: Chờ tín hiệu đảo chiều rõ ràng (giá vượt MA50 – hiện 20.83) trước khi vào lệnh
- Mục tiêu giá: 22-24 (tương ứng P/E ~6-7x) trong 6-12 tháng tới
Lưu ý: Đây là cơ hội đầu tư giá trị (value investing) điển hình khi thị trường đang định giá thấp hơn nhiều giá trị sổ sách và năng lực tạo lợi nhuận của doanh nghiệp.